Bütünleşik Sigorta: Alışverişte Sigorta Dayatmasına Son
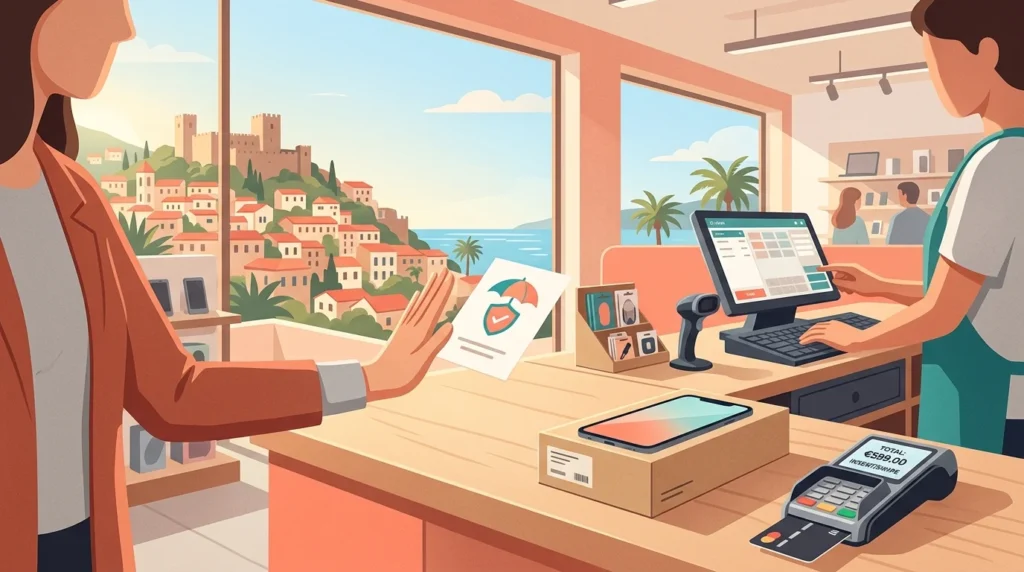
Telefon, beyaz eşya ya da tatil paketi alırken kasada “sigortasını da yapalım mı?” sorusuyla karşılaşmak artık yeni kurallara bağlı. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından hazırlanan bütünleşik sigorta düzenlemesi, 12 Kasım 2026 tarihli ve 33428 sayılı Resmî Gazete’de yayımlanarak yürürlüğe girdi. Yeni yönetmelikle mal veya hizmet satışı sigorta alınması şartına bağlanamayacak, sigortayı reddeden müşteriye daha kötü fiyat uygulanamayacak ve bu ürünlerde yıllık prim için üst sınır getirildi.
Bütünleşik Sigorta Nedir?
Bütünleşik sigorta, bir malın ya da hizmetin satışı veya kiralanmasıyla birlikte, fiziki mağazada veya internet üzerinden sunulan sigortadır. Cep telefonu için ekran kırılması güvencesi, beyaz eşya için arıza teminatı, uçak bileti veya otel rezervasyonunda iptal sigortası, kısa süreli araç kiralamada sunulan ek güvenceler bu türün en bilinen örnekleridir.
Yönetmelik, bu sigortaların kapsamını satın alınan veya kiralanan mal ya da hizmetle (veya bunun finansmanıyla) doğrudan bağlantılı risklerle sınırlıyor. Yani mağazada telefon alan bir tüketiciye, telefonla ilgisi olmayan bir sigorta ürünü “paket” hâlinde satılamayacak.
Hangi ürün ve hizmetlerde sunulabilecek?
Yeni düzenlemeye göre bütünleşik sigorta olarak sunulabilecek başlıca teminatlar şunlar:
- Satılan veya kiralanan malın kırılması, kaybolması, çalınması, yanması ya da arızalanması,
- Evcil hayvanın hastalanması, çalınması veya kaybolması,
- Seyahat, ulaşım, konaklama, etkinlik, abonelik ve fatura ödeme hizmetlerinin iptali veya kesintiye uğraması, siber güvenlik ile kısa süreli ya da paylaşımlı araç kiralama,
- Yabancıların ikamet izni ve vize başvurularında ibraz etmesi gereken sigortalar,
- Bankaların kendi siteleri dışındaki e-ticaret ortamlarında sunduğu tüketici kredisine bağlı hayat, borç ödeme ve ferdi kaza sigortaları.
Buna karşılık zorunlu sigortalar, konut ve işyeri sigortaları, birikimli veya yatırım amaçlı sigortalar, tarım, nakliyat ve hukuksal koruma sigortaları bütünleşik sigorta olarak sunulamayacak. Örneğin zorunlu trafik sigortası bu yeni rejimin dışında kalmaya devam ediyor.
Alışverişte Sigorta Dayatması Artık Yasak
Düzenlemenin tüketici açısından en önemli kuralı, satışın sigortaya bağlanamamasıdır. Satıcı ya da kiralayan, malı veya hizmeti ancak sigorta yaptırılması şartıyla satamayacak. Sigortayı istemeyen müşteriye daha yüksek fiyat, daha kısa taksit veya daha kötü teslim koşulu gibi farklı bir satış şartı da uygulanamayacak.
Bu kural, özellikle taksitli alışverişlerde önem taşıyor. Mağazaların senetli satış veya kartla taksit kampanyalarını sigortaya bağlaması, yeni düzenleme karşısında hukuka aykırı bir uygulama hâline geliyor.
Sigorta ne zaman teklif edilebilir?
Bütünleşik sigorta, satış veya kiralama sırasında ya da sözleşmenin kurulmasından itibaren 14 gün içinde teklif edilebilecek. Bu süre bir cayma süresi değil, sigortanın sunulabileceği zaman aralığıdır. Teklif sırasında tüketiciye sigorta şirketi, varsa aracı, prim tutarı ve teminatın kapsamı açıkça bildirilmeli. Teminatın sigorta şirketi veya emeklilik şirketi dışında birinden, örneğin mağazanın kendisinden geliyormuş gibi sunulması da yasaklandı.
Prim Tavanı ve Teminat Süresi
Yönetmelik, bütünleşik sigortalarda yıllık brüt primin, teminatın başladığı takvim yılının ilk altı ayında geçerli olan aylık brüt asgari ücret tutarını aşamayacağını öngörüyor. 2026 yılı için brüt asgari ücret 33.030 TL olduğundan, bu yıl başlayan teminatlarda yıllık brüt prim bu tutarı geçemeyecek. SEDDK Kurulu, ürün veya hizmet türüne göre bu sınırı yarıya kadar indirebilecek veya iki katına kadar artırabilecek.
Teminat süresi ise en fazla iki yıl olacak. Uzatılmış garanti niteliğindeki ürünlerde süre, garanti süresine uygun şekilde uzatılabilecek.
| Kural | Tüketici için anlamı |
|---|---|
| Satış sigortaya bağlanamaz | Sigortayı reddetseniz de malı veya hizmeti alabilirsiniz |
| Reddedene farklı şart yok | Fiyat, taksit ve teslim koşulları değişemez |
| Teklif süresi 14 gün | Sigorta satıştan sonra en geç 14 gün içinde sunulabilir |
| Yıllık prim tavanı | 2026 için en fazla 33.030 TL brüt prim |
| Azami süre 2 yıl | Uzatılmış garantide garanti süresine göre uzayabilir |
| Prim ayrı gösterilir | Fiş veya faturada sigorta bedeli ayrıca yazılır |
Sözleşmenin Sona Ermesi ve Ödeme Belgesi
Tüketici, bütünleşik sigortayı hangi kanaldan yaptırdıysa sona erdirme talebini de aynı uzaktan iletişim kanalı üzerinden veya yetkili kuruluş aracılığıyla iletebilecek. Sigortayı sona erdirmek için tüketiciye daha zor bir yöntem dayatılamayacak; örneğin internetten alınan bir sigortanın iptali için şubeye gelme şartı konamayacak.
Asıl mal veya hizmet sözleşmesi iptal edilir, cayma hakkı kullanılır, fesih yapılır ya da sözleşme ortadan kalkarsa, ona bağlı bütünleşik sigorta da kendiliğinden sona erecek ve tüketiciden bu nedenle tazminat veya ceza istenemeyecek.
Prim, mal veya hizmet bedeliyle birlikte tahsil ediliyorsa ödeme belgesinde ayrıca gösterilecek; ayrı tahsil ediliyorsa ayrı bir tahsilat makbuzu düzenlenecek. Poliçe düzenleme yükümlülüğü her durumda devam ediyor.
Alanya’daki Tüketiciler ve Yabancılar İçin Önemi
Turizm ve konut piyasasının yoğun olduğu Alanya’da bu düzenleme birkaç açıdan doğrudan hissedilecek:
- Tatil ve araç kiralama: Tur, otel ve kısa süreli araç kiralamalarda iptal ve hasar güvenceleri bütünleşik sigorta olarak sunulabilecek; ancak rezervasyon bu sigortaya bağlanamayacak.
- Elektronik ve beyaz eşya alışverişi: Ekran, arıza ve hırsızlık güvenceleri isteğe bağlı olacak; prim fişte ayrıca görünecek.
- Yabancı yerleşikler: ikamet izni ve vize başvurularında istenen sigortalar da bu kapsamda sunulabilecek. Bir hizmet sağlayıcının, verdiği hizmeti kendi aracılık ettiği sigortanın alınması şartına bağlaması bu kurallarla bağdaşmaz.
Kurala aykırı uygulamayla karşılaşırsanız
Sigorta şartı koşulan veya sigortayı reddettiği için farklı fiyat uygulanan tüketicinin, satış belgelerini, kampanya ekranlarını ve yazışmaları saklaması önemlidir. Satıcıyla ilgili uyuşmazlıklarda tüketici hakem heyetleri ve tüketici mahkemesi yolu, sigorta şirketiyle teminat ve prim iadesi uyuşmazlıklarında ise Sigorta Tahkim Komisyonu gibi başvuru yolları gündeme gelebilir. Hangi yolun uygun olduğu, uyuşmazlığın tarafına ve tutarına göre değişir.
Satıcı ve Aracılar Ne Yapmalı?
Bütünleşik sigorta sunan mağazalar, e-ticaret siteleri, seyahat ve kiralama işletmeleri yetkili kuruluş olarak bilgi sistemlerinin ve entegrasyonların güvenliğinden, işlem kayıtlarının tutulmasından ve prim tahsilatının kurallara uygunluğundan sorumlu tutuluyor. Bütünleşik sigorta uygulamasına başlanmadan bir ay önce SEDDK’ya bildirim yapılması da gerekiyor. Mevcut satış ekranlarının, kampanya metinlerinin ve kasa süreçlerinin yeni kurallara göre gözden geçirilmesi, olası yaptırım risklerini azaltacaktır.
Aynı Resmî Gazete’de, Sigortacılık Kapsamında Değerlendirilecek Faaliyetler ve Mesafeli Akdedilen Sigorta Sözleşmeleri Hakkında Yönetmelik’te de değişiklik yapıldı; bu yönetmelikteki eski düzenleme yürürlükten kaldırılarak atıf yeni Bütünleşik Sigortalar Hakkında Yönetmelik’e yöneltildi.
Bu yazı genel bilgilendirme amaçlıdır; hukuki danışmanlık yerine geçmez. Somut durumunuz için güncel mevzuat ve resmî duyurular esas alınmalıdır.
Sık Sorulan Sorular
Aklınızdaki soruların cevapları burada